
YPF acelera Argentina LNG y se prepara para firmar contratos clave a fines de noviembre
La primera etapa del proyecto producirá 12 millones de toneladas. Actualmente, se negocian los primeros contratos de exportación y en octubre se lanza la megalicitación de insumos para gasoductos.
Luego del anuncio de un multimillonario acuerdo con EEUU para infraestructura clave para Vaca Muerta y todo el corredor energético y minero, YPF empieza a acercarse a una definición clave para convertir el gas no convencional en exportaciones de escala global de Gas Natural Licuado (GNL). Según anticiparon altas fuentes ejecutivas de la petrolera argentina a Energy Report, la última semanda de noviembre se firmará la Decisión Final de Inversión (FID, por su siglás en inglés) de Argentina LNG, el proyecto que desarrolla junto a Eni y XRG, la compañía de inversión internacional de ADNOC, y que implicará la inversión privada más importante de la historia argentina.
Desde Nueva York, el CEO de la petrolera Horacio Marín, evitó dar la fecha exacta del acto que se prepara en Buenos Aires. Pero fuentes inobjetables dijeron a este medio que la firma del FID podría ser el viernes 27 de noviembre, en el emblemático edificio de Puerto Madero donde están las oficinas de YPF, junto al resto de los socios del proyecto. Es más, oficinas gubernamentales de protocolo estarían al tanto de la llegada al país de funcionaros italianos yjeques de Emiratos Árabes Unidos, el país de origen de XRG y ADNOC.
Novedades del financiamiento de Argentina LNG
El financiamiento de Argentina LNG ingresó en una etapa decisiva después de que YPF y sus socios avanzaran con los contratos necesarios para respaldar el proyecto y completaran prácticamente todo el proceso de licitación. Según pudo saber Energy Report, la estructura financiera de una iniciativa de esta magnitud requiere primero contar con el proyecto definido, los contratos comerciales y las licitaciones cerradas, porque sobre esa base se puede avanzar con las garantías y los créditos de las agencias de crédito a la exportación, conocidas como ECAs por su sigla en inglés.
Estas entidades funcionan como bancos de desarrollo y aportan garantías vinculadas al contenido de cada país. El Export-Import Bank of the United States (EXIM) es uno de ellos, y representa a EEUU. Otras ECAs son CESCE, la agencia española de crédito a la exportación; Euler Hermes, vinculada al esquema alemán de garantías federales, y SACE, la agencia italiana, que también aparece como una de las piezas centrales debido a la participación de proveedores y empresas italianas. La lógica es que cada ECA respalde el financiamiento asociado a los bienes, servicios y contenidos que provengan de su país. También los compradores del GNL argentino podrían aportar a sus ECAs a la ecuación financiara del proyecto, como China, Japón, Alemania o Corea del Sur.
Argentina LNG tiene un RIGI presentado por u$s51.000 millones. El financiamiento que ahora buscan los socios con YPF a la cabeza ronda lo u$s30.000 millones. El objetivo es conseguir entre u$s14.000 millones y u$s16.000 millones de financiamiento respaldado por ECAs, mientras que el resto de la estructura deberá completarse mediante un esquema combinado de equity, créditos puente y un pool de bancos comerciales.
En ese grupo aparecen entidades internacionales como JP Morgan y Santander, aunque el rol de estos bancos es diferente al de las ECAs: no aportan las garantías soberanas o de exportación, sino que participan en el armado del financiamiento bancario y en la conformación de un pool de entidades que aportarán distintos montos. «Los bancos privados comerciales organizan el pool de inversores, y tenemos decenas de otros bancos interesados en sumar 500, 1000 o 1.500 millones», afirimó un alto ejecutivo de la petrolera.
La ingeniería financiera contempla además que una parte del capital propio pueda ser financiada mediante créditos puente durante la etapa inicial, hasta que se consolide la estructura de deuda de largo plazo. El proceso, según detalló el ejecutivo, avanza ahora hacia el cierre de las cartas de intención de las ECAs, que deberían permitir pasar posteriormente a la documentación definitiva y al denominado due diligence de los bancos.
La explicación permite entender por qué el proceso no consiste simplemente en conseguir un banco dispuesto a prestar el monto total de la inversión. Para un proyecto de esta escala, la estructura contempla aproximadamente 30% de capital propio y 70% de deuda, con las garantías de las ECAs como uno de los principales respaldos para conseguir financiamiento a tasas más competitivas. En paralelo, YPF continúa completando las últimas licitaciones, entre ellas la correspondiente a los caños, prevista para octubre. Una vez cerradas las cartas de intención y completados los procesos de evaluación de las entidades financieras, el objetivo es avanzar durante 2027 con los contratos definitivos y los desembolsos asociados a las distintas etapas de construcción.
Para las primeras 12 Mtpa no se prevé el ingreso de un cuarto socio, por lo que la estructura continuará con los tres socios actualmente involucrados. Uno de los candidatos que se mencionaba eran los saudíes de Aramco, pero la guerra entre EEUU e Irán postergó los planes. La eventual incorporación de un nuevo participante quedaría vinculada a la expansión posterior. La lógica financiera es que un cuarto socio que ingrese en esa segunda etapa no solamente aporte capital para ampliar la capacidad, sino que también permita apalancar parte de la inversión ya realizada en la primera fase. De acuerdo con la explicación brindada, la expansión hacia 18 Mtpa podría acelerarse si aparece un nuevo socio dispuesto a participar en esa ampliación bajo las condiciones establecidas. Al momento de la expansión a 18 Mtpa podrían sumarse otras ECAs como JBIC (Japan Bank for International Cooperation), NEXI (Nippon Export and Investment Insurance) y KEXIM (Export-Import Bank of Korea).
El mapa de financiamiento también podría ampliarse geográficamente. Corea del Sur aparece como una alternativa especialmente relevante para la expansión, en función de las conversaciones con Samsung y de las negociaciones comerciales para la venta de gas. La lógica planteada es que, si una compañía coreana participa en el proyecto o se convierte en comprador del gas argentino, podría activarse el respaldo de las agencias de crédito a la exportación de ese país. Japón también aparece dentro de las alternativas analizadas, aunque en una etapa todavía menos definida. En paralelo, el proyecto mantiene conversaciones con bancos comerciales y con potenciales financiadores de Medio Oriente, que podrían completar la porción de deuda que no quede cubierta por las ECAs.
La magnitud de la estructura explica el cuidado con el que YPF está llevando adelante cada paso. Según YPF, hoy no existe un banco individual que pueda asumir por sí solo el financiamiento de una inversión de decenas de miles de millones de dólares sin garantías y sin una estructura de respaldo adecuada. Por eso, el proyecto se está construyendo financieramente como un rompecabezas en el que confluyen contratos, licitaciones, contenido local e internacional, garantías de las ECAs, capital propio, créditos puente y un pool de bancos.
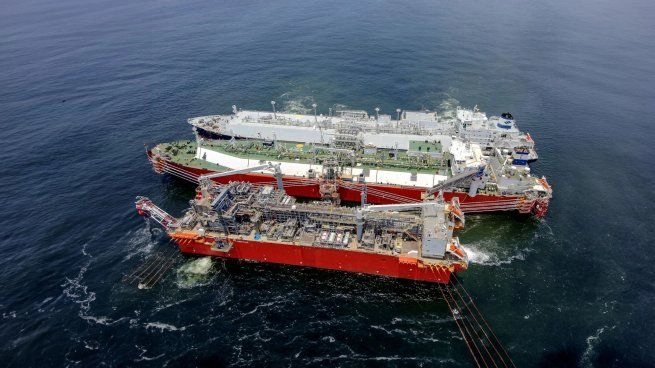
La iniciativa contempla un gasoducto dedicado, instalaciones de procesamiento y unidades flotantes de licuefacción, una arquitectura pensada para transformar los crecientes volúmenes de gas de Vaca Muerta en cargamentos de exportación. En octubre próximo se licitan la compra de tuberías para los gasoductos.
Los primeros contratos de venta
La definición de inversión no es el único frente abierto. YPF está cerca de firmar los primeros contratos de exportación de GNL para Argentina LNG. Marín señaló que la empresa prevé suscribir entre dos y tres contratos, por volúmenes de entre 0,5 y 1,5 MTPA cada uno. Ese paso será central para avanzar en el financiamiento, ya que los acuerdos de venta de largo plazo suelen funcionar como respaldo comercial para estructurar inversiones de esta magnitud.
La búsqueda de compradores aparece en un momento de fuerte competencia global por nuevas fuentes de GNL. Las tensiones geopolíticas y las interrupciones en rutas energéticas sensibles, como el estrecho de Ormuz y el mar Rojo, aumentaron el interés por proyectos capaces de sumar oferta fuera de los polos tradicionales.
En ese contexto, Argentina LNG busca posicionarse como una nueva fuente de abastecimiento para los mercados internacionales. Para el país, el proyecto también representa una vía para monetizar el gas no convencional de Vaca Muerta, que ya aporta aproximadamente 60% de la producción nacional.
El corredor Andes-Atlántico y el financiamiento de EEUU
Argentina LNG también quedó incluido dentro del acuerdo del Corredor Andes-Atlántico que la Argentina y Estados Unidos firmaron en Nueva York, una iniciativa bilateral que contempla inversiones de hasta u$s7.000 millones durante 2027 para infraestructura estratégica vinculada con energía, minería, transporte y telecomunicaciones. El entendimiento fue suscripto por el canciller Pablo Quirno y el subsecretario de Estado estadounidense Christopher Landau, en el marco de la Asamblea General de Naciones Unidas.
Dentro de ese paquete, alrededor de u$s6.000 millones estarán vinculados con Argentina LNG. El esquema contempla herramientas de financiamiento del EXIM, el banco de exportaciones e importaciones de Estados Unidos, y de la DFC, la agencia estadounidense de financiamiento para el desarrollo.
El corredor busca mejorar la conexión entre Vaca Muerta, las zonas mineras y los puertos del Atlántico. Para eso, incluye proyectos en ductos, transporte, generación y transmisión eléctrica, ferrocarriles, vías navegables, puertos, oleoductos, gasoductos e infraestructura digital. En el caso energético, el objetivo declarado es reducir cuellos de botella y ampliar la capacidad de producción y exportación de petróleo y gas.
El acuerdo también abre la puerta a la participación de empresas estadounidenses en licitaciones o como subcontratistas. Entre las obras mencionadas aparecen la Hidrovía, líneas ferroviarias en proceso de privatización como Belgrano Cargas y una posible conexión ferroviaria entre Vaca Muerta y Bahía Blanca.
Además de Vaca Muerta, la iniciativa incorpora a la minería como otro eje estratégico. Argentina y Estados Unidos buscarán desarrollar proyectos de extracción y procesamiento de minerales críticos, con foco en litio y cobre, en línea con la estrategia estadounidense de diversificar cadenas internacionales de suministro.
El otro proyecto de GNL en marcha
YPF no es la única compañía que avanza con proyectos de GNL en la Argentina. Un consorcio liderado por Pan American Energy desarrolla Southern Energy SA (SESA), una iniciativa que contempla dos unidades flotantes de GNL con una capacidad de exportación combinada de 6 millones de toneladas anuales.
La convivencia de ambos proyectos muestra que el país busca acelerar una nueva etapa para el gas no convencional. Después de años concentrados en sustituir importaciones y abastecer la demanda interna, el desafío pasa ahora por construir capacidad exportadora.
La diferencia estará en los plazos de ejecución, la disponibilidad de gas, el financiamiento y la capacidad de cerrar contratos de largo plazo con compradores internacionales.
Más inversión en upstream y midstream
Además del GNL, YPF proyecta inversiones relevantes en infraestructura de upstream y midstream para desarrollar nuevos yacimientos petroleros, aumentar su capacidad de producción de crudo y ampliar su red de transporte.
Industrial Info Resources (IIR) hace seguimiento a 154 proyectos de YPF en la Argentina, por inversiones estimadas en u$s15.000 millones.
Entre los mayores proyectos de upstream petrolero aparece La Angostura LLL, que apunta a alcanzar una producción de 240.000 barriles diarios a partir de 2032. Si se desarrolla y completa en su totalidad, la iniciativa podría representar inversiones cercanas a u$s25.000 millones.